Management packages : le BOFiP « PEA » est publié
LETTRE D'ACTUALITÉ FISCALE
NOVEMBRE 2026
Management packages :
le BOFiP « PEA » est publié
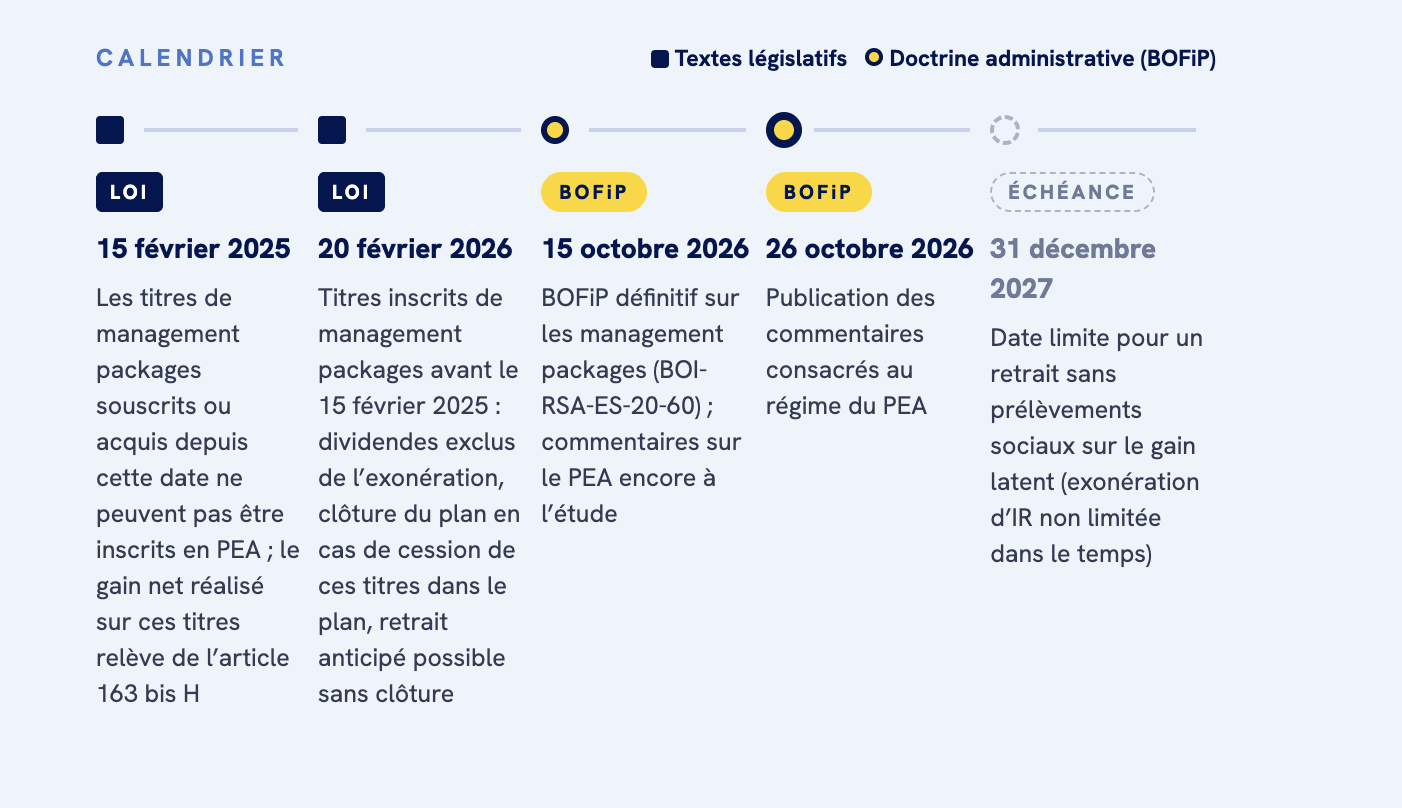
Suite à la publication du BOFiP définitif sur les management packages, l’administration fiscale a mis à jour le 26 octobre 2026 ses commentaires relatifs au régime du PEA. Ils intègrent les évolutions relatives au régime fiscal et social des titres de management packages détenus dans le plan, issues des lois de finances pour 2025 (art. 93) et pour 2026 (art. 24) :
Apports pratiques et incertitudes
PUBLICATION
26 octobre 2026
Commentaires relatifs au régime du PEA
L'essentiel
Notre sélection de 8 points clés
Absence d’exonération des produits perçus en PEA
Exclusion de l’exonération PEA pour les titres de management packages.
➜ Confirmation : les produits tirés des titres de management packages inscrits en PEA sont, à compter du 20 février 2026, imposés selon le régime de droit commun des revenus de capitaux mobiliers.
BOI-RPPM-RCM-40-50-30 § 5
Notre lecture : le BOFiP clarifie ainsi la lecture que l’on pouvait déjà faire des textes.
Inéligibilité des nouveaux titre
Les titres de management packages souscrits ou acquis depuis le 15 février 2025 ne peuvent pas être inscrits en PEA.
Le gain net réalisé sur ces titres depuis cette date relève du régime spécifique de l’article 163 bis H du CGI.
BOI-RPPM-RCM-40-50-20-20 § 540
Retrait des titres sans clôture du PEA
Les titres de management packages peuvent être retirés du PEA avant leur cession, peu importe à cet égard l’ancienneté du PEA.
Apport : le gain afférent au retrait n’est soumis ni à l’impôt sur le revenu, ni aux prélèvements sociaux (en cas de retrait jusqu’au 31 décembre 2027), que le plan ait plus ou moins de cinq ans.
BOI-RPPM-RCM-40-50-40 § 350 · § 360
Formalités de retrait
La demande de retrait adressée au gestionnaire du plan est accompagnée d’une attestation sur l’honneur.
➜ L’attestation précise que les titres relèvent de l’article 163 bis H et indique leur valeur vénale à la date du retrait.
BOI-RPPM-RCM-40-50-60 § 170
En suspens : l’évaluation de la valeur vénale au jour du retrait, notamment pour des titres non cotés.
Plus-value latente du PEA
En cas de cession ultérieure des titres retirés du PEA, le prix d’acquisition retenu pour déterminer le gain de cession est égal à la valeur d’acquisition ou de souscription des titres dans le plan, et non à leur valeur au jour du retrait.
Incertitude : le BOFiP reprend la loi de finances pour 2026 sans répondre aux questions pratiques, notamment sur le sort de la plus-value antérieure. En effet, lorsque des titres de management packages ont été reçus dans le PEA à l’occasion d’un échange (apport, fusion, etc.) réalisé avant le 15 février 2025, la plus-value d’échange a été réalisée avant l’entrée en vigueur de l’article 163 bis H du CGI
BOI-RPPM-PVBMI-20-10-20-20 § 205
Versements dans le plan
La fraction des versements correspondant aux titres retirés est retranchée des versements retenus pour calculer le gain des retraits ultérieurs et le gain de clôture du PEA.
Incertitude : cette fraction s’impute-t-elle aussi sur le plafond de versements en numéraire dans le PEA (i.e., 150 000 € pour le PEA / 225 000 € pour le PEA-PME) ?
De nouveaux versements restent-ils possibles après un retrait intervenu avant cinq ans ? Le BOFiP ne le précise pas.
BOI-RPPM-RCM-40-50-40 § 370
À défaut : le PEA resterait saturé par des titres qui n’y figurent plus, et le clôturer pour en ouvrir un nouveau ferait perdre l’antériorité fiscale du plan.
Cession dans le PEA
Depuis le 20 février 2026, le gain de cession réalisé sur des titres de management packages dans le PEA (sans retrait préalable) entraîne la clôture du plan. Ce gain est imposé distinctement, selon le régime fiscal des management packages, du gain de clôture du plan.
⚠️ Point de vigilance : en cas de sortie, retirer les titres en amont de la cession (attestation, valorisation, délais du gestionnaire).
BOI-RPPM-RCM-40-50-50 § 10
Double imposition sociale
En cas de cession des titres de management packages en PEA avant le 20 février 2026, et si le gain a été déclaré par le contribuable avant tout retrait du PEA, ce gain est imposé par voie de rôle puis la banque applique les prélèvements sociaux lors du retrait futur ou de la clôture. Cette situation entraîne donc une double imposition sociale.
➜ Apport : le BOFiP prévoit des modalités particulières d’élimination de la double imposition sociale. La neutralisation s’opère soit par imputation sur les prélèvements sociaux, soit par voie de réclamation. Détail et exemple chiffré du BOFiP dans notre zoom ci-dessous.
BOI-RPPM-RCM-40-50-30 § 6 · § 7
En suspens : le BOFiP ne traite pas du risque de double imposition sociale dans le cas d’un retrait du PEA antérieur à la déclaration du gain par le contribuable et à l’imposition par voie de rôle.
Zoom
Comment la double imposition sociale est-elle neutralisée ?
Le constat · situations antérieures au 20 février 2026. Le gain de management packages réalisé dans le PEA a été imposé par voie de rôle ; les prélèvements sociaux (PS) prélevés ensuite par la banque au moment du retrait ou de la clôture font double emploi. Pour un plan de plus de cinq ans, le BOFiP organise la neutralisation en deux étapes, sur réclamation.
Étape 1 · Fraction salaires
Elle est déduite du gain de retrait ou de clôture : l’excédent de PS est restitué. Le solde non déduit est reporté sur le retrait suivant.
Étape 2 · Fraction plus-value
Le reliquat de PS est restitué, dans la limite des PS payés par voie de rôle. Ce plafond s’épuise au fil des restitutions.
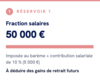
L’exemple du BOFiP (1/2) · PEA ouvert en 2019, cession dans le plan en juillet 2025, gain net de 280 000 € imposé selon l’article 163 bis H par voie de rôle
230 000 €
Fraction plus-value
50 000 €
Fraction salaires
Les deux « réservoirs » de restitution
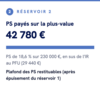
L’exemple du BOFiP (2/2) · à chaque opération, la banque prélève 18,6 % de PS ; sur réclamation, les réservoirs ① puis ② sont mobilisés
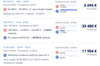
À retenir : la banque doit appliquer les prélèvements sociaux normalement, sans correction pour éliminer la double imposition ; la restitution des prélèvements sociaux passe par une réclamation, au plus tard le 31 décembre de la deuxième année suivant le prélèvement, avec les avis d’imposition et l’état de liquidation du plan (§ 280 · § 290).
Lexique. PS : prélèvements sociaux (CSG, CRDS, prélèvement de solidarité). Voie de rôle : impôt payé sur avis d’imposition. Fraction salaires : part du gain excédant le plafond, imposée comme des salaires. Exemple : BOI-RPPM-RCM-40-50-30 § 7.
En synthèse
Ce que le BOFiP règle, ce qui reste en suspens
Principaux apports / confirmations du BOFiP
Exclusion des titres de management packages du régime PEA (gain et dividendes)
ERetrait sans clôture, en franchise d’IR et de PS
Retraitement des versements pour les gains futurs
Neutralisation de la double imposition sociale en cas de retrait du PEA postérieur à la déclaration du gain par le contribuable
Principaux apports / confirmations du BOFiP
Sort de la plus-value antérieure réalisée en PEA
Effet du retrait sur le plafond et les versements
Double imposition sociale en cas de retrait du PEA antérieur à la déclaration du gain par le contribuable
Évaluation de la valeur vénale au jour du retrait
Les bons réflexes
Cinq points d’attention pour les détenteurs
Recenser les titres inscrits avant le 15 février 2025 relevant de l’article 163 bis H.
Retirer les titres avant toute cession : la cession dans le PEA entraîne sa clôture.
Joindre l’attestation sur l’honneur et documenter la valeur vénale au jour du retrait.
Anticiper le 31 décembre 2027 pour un retrait sans prélèvements sociaux.
Conserver avis d’imposition et états de liquidation pour les réclamations
Chaque situation étant particulière, une analyse au cas par cas est préconisée.
NOTRE ENGAGEMENT
Aux côtés des instances représentatives des dirigeants, le cabinet Scotto est à l’initiative de nombreuses propositions d’amélioration du régime, qu’il porte avec l’ALESI dans ses échanges avec la Direction de la législation fiscale et le Gouvernement, et entend poursuivre ce dialogue dans les prochains mois.
Vos interlocuteurs
Les associés de l'équipe fiscale sont à votre disposition pour en discuter
PRIVATE EQUITY (MANAGEMENT)
Au-delà de la fiscalité
Pour toute question plus générale sur votre management package (négociation, documentation, gouvernance), nos associés Private Equity sont à vos côtés.
Restez informé
Suivez régulièrement notre actualité
Retrouvez nos analyses et nos lettres d'actualité sur notre site internet et sur LinkedIn.
À propos de Scotto
Pionnier du management package en France, Scotto conseille depuis 30 ans fondateurs, dirigeants, managers et groupes familiaux, en toute indépendance vis-à-vis des investisseurs financiers. Au-delà de la négociation et de la structuration des packages, le cabinet accompagne ses clients sur l'ensemble des opérations de haut de bilan (LBO, fusions-acquisitions, levées de fonds, restructurations) ainsi que sur leur fiscalité et la transmission de leur patrimoine, en France comme à l'international.
Lettre d'actualité fiscale · Novembre 2026


