Management packages : le BOFiP définitif est publié
LETTRE D'ACTUALITÉ FISCALE
OCTOBRE 2026
Management packages :
le BOFiP définitif est publié
Ce que change la version définitive des commentaires administratifs, tenant compte de la loi de finances pour 2026 : 12 points à retenir.
RÉFÉRENCE
BOI-RSA-ES-20-60
Publication du 15 octobre 2026
L'essentiel
Notre sélection de 12 points clés
Bénéficiaires
Salariés et dirigeants de la société émettrice, de sa société mère ou de ses filiales.
➜ Un manager parti avant la cession reste dans le champ : c'est l'origine du gain qui compte. L'administration peut aussi ne pas tenir compte de clauses amendées.
§ 190
Notion de contrepartie
Faisceau d'indices : rétrocession conditionnée à la performance, clauses d'incessibilité, promesses leavers…
➜ Le faisceau doit nécessairement comporter un mécanisme de bonification (ratchet, sweet equity) ; les autres indices ne sont que complémentaires.
§ 190
En suspens : le sort d'actions pari passu détenues aux côtés d'actions ratchet.
Durée de détention
2 ans de détention minimum pour bénéficier du régime
➜ OPA, fusion, scission, division, regroupement : la détention des titres remis à l'échange est reprise, à condition de renoncer aux soultes et rompus.
§ 132
Attention : en l'état du texte et du BOFiP, cette continuité ne s'applique pas aux opérations d'apport.
Plafond fiscal
Régime des plus-values dans la limite du prix d'acquisition multiplié par 3 fois la performance financière (rapport des capitaux propres à la sortie et à l'entrée) ; au-delà, traitements et salaires.
➜ Évaluation au choix (equity value, ANR, guide DGFiP) ; dettes d'actionnaires remboursées avant la cession ajoutées à la valeur de sortie ; intérêts capitalisés des instruments de dette non réintégrés à l'entrée.
§ 370 · § 390
En suspens : de nombreuses questions pratiques demeurent sur la mesure de la performance financière.
Distributions avant cession
Correctif apporté par la loi de finances pour 2026 et repris par le BOFiP.
➜ Le plafond fiscal est ajusté lorsque le manager a perçu des distributions avant la cession de ses titres.
Art. 24 LF 2026
Report d'imposition
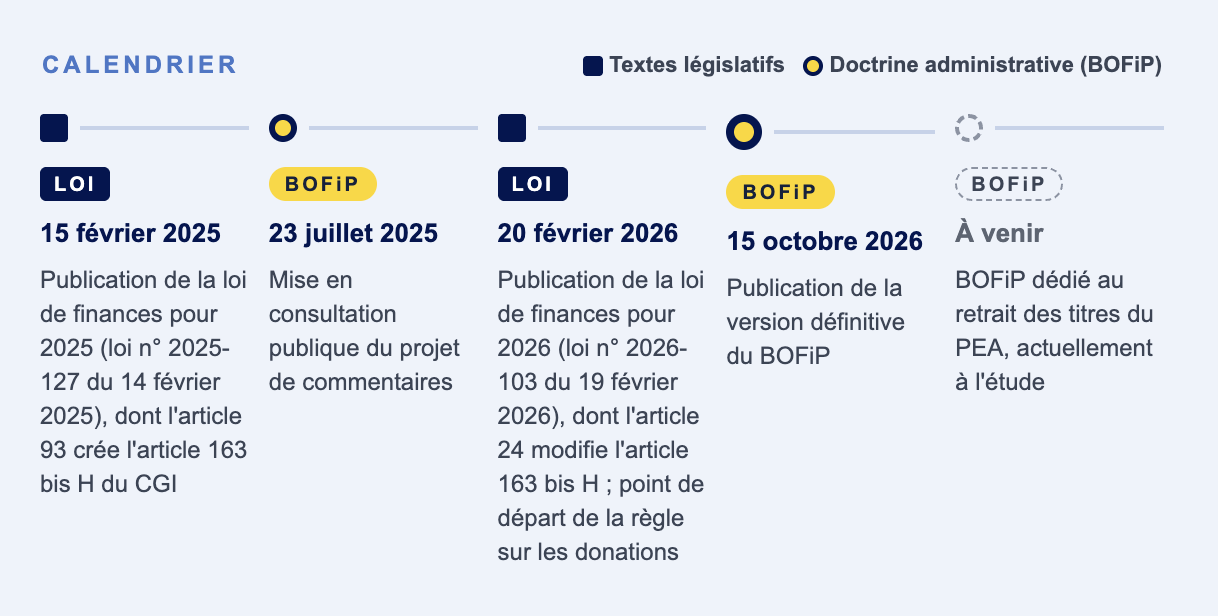
En cas d'échange de titres, notamment de réinvestissement (roll-over), la fraction excédentaire imposée en salaires peut être placée en report. Mesure applicable aux opérations réalisées depuis le 15 février 2025.
Vigilance : le BOFiP ne commente pas l'incohérence du texte, qui exige que la société employant le manager soit détenue par le véhicule du nouveau LBO avant le réinvestissement. Une exigence en totale inadéquation avec la pratique, où ces opérations sont en principe concomitantes.
Art. 24 LF 2026
Valeur d'acquisition
Masse de tous les titres éligibles d'une même société cédés par le bénéficiaire, quelles que soient leur nature et les droits qu'ils confèrent.
➜ Nouveau : « blending » admis entre la société de référence et une Manco qui ne détient que ses titres, pour les seuls titres éligibles au régime.
§ 280 · § 285
Gain net imposable
Le BOFiP confirme que l'assiette est un gain net.
➜ Le gain est diminué des frais et taxes acquittés par le cédant à l'occasion de la cession.
§ 150
Compléments de prix
Earn-out imposé l'année de son versement, ajouté au prix initial et soumis au même plafond, calculé à la date de cession.
➜ Admis : un earn-out indexé sur la performance d'une filiale de la société cédée ou de son groupe.
§ 610 · § 630
Situations internationales
La qualification en droit interne ne préjuge pas de la qualification au regard de la convention fiscale applicable.
➜ Non-résident exerçant en partie en France : a priori gain en capital au sens des conventions, sauf stipulations spécifiques.
§ 240
Donations
Donations de titres de management packages intervenues depuis le 20 février 2026 (loi de finances pour 2026).
➜ Gain net imposé au nom du donateur, l'année de la donation : la transmission à titre gratuit n'efface plus le gain latent.
§ 640
En suspens : la possibilité de conserver un effet de purge sur la partie du gain qualifiée de plus-value.
PEA
Retrait possible des titres « en neutralité » (LF 2026) : sans clôture du plan ni prélèvements sociaux par la banque.
➜ Modalités non détaillées (prix de revient après retrait), et rien sur la double imposition aux prélèvements sociaux des cessions de février 2025 à février 2026. Un BOFiP dédié serait à l'étude.
Précisions attendues
Zoom
Comment le gain est-il ventilé ?
VALEUR À L'ENTRÉE
Valeur des capitaux propres à l'entrée, sans réintégrer les intérêts capitalisés des instruments de dette
VALEUR EN SORTIE
+ dettes envers actionnaires ou entreprises liées remboursées avant la cession § 390
PLAFOND
Prix d'acquisition × 3 × performance financière (capitaux propres sortie / entrée), ajusté des distributions perçues
Méthodes d'évaluation admises § 370 :
Valeur de marché (equity value)
Actif net réévalué
Guide d'évaluation DGFiP
Gain net de cession, après frais et taxes § 150
Régime des plus-values
dans la limite du plafond
Traitements et salaires
pour l'excédent, reportable en cas de roll-over
Proportions illustratives.
Earn-out : imposé l'année de son versement, il s'ajoute au prix initial et s'impute sur le même plafond, figé à la date de cession (§ 610 · § 630).
NOTRE ENGAGEMENT
Aux côtés des instances représentatives des dirigeants, le cabinet Scotto est à l’initiative de nombreuses propositions d’amélioration du régime, qu’il porte avec l’ALESI dans ses échanges avec la Direction de la législation fiscale et le Gouvernement, et entend poursuivre ce dialogue dans les prochains mois.
Vos interlocuteurs
Les associés de l'équipe fiscale sont à votre disposition pour en discuter
PRIVATE EQUITY (MANAGEMENT)
Au-delà de la fiscalité
Pour toute question plus générale sur votre management package (négociation, documentation, gouvernance), nos associés Private Equity sont à vos côtés.
Restez informé
Suivez régulièrement notre actualité
Retrouvez nos analyses et nos lettres d'actualité sur notre site internet et sur LinkedIn.
À propos de Scotto
Pionnier du management package en France, Scotto conseille depuis 30 ans fondateurs, dirigeants, managers et groupes familiaux, en toute indépendance vis-à-vis des investisseurs financiers. Au-delà de la négociation et de la structuration des packages, le cabinet accompagne ses clients sur l'ensemble des opérations de haut de bilan (LBO, fusions-acquisitions, levées de fonds, restructurations) ainsi que sur leur fiscalité et la transmission de leur patrimoine, en France comme à l'international.
Lettre d'actualité fiscale · Octobre 2026
